วางแผนการเงิน ประกันชีวิต by Amp

เส้นทาง

วางแผนการเงิน ประกันชีวิต by Amp ประกันชีวิต ประกันโรคร้ายแรง ประกันสุขภาพ ประกันออนไลน์

หลังจากวันที่ 30 พฤศจิกายน ประกันสุขภาพแบบเหมาจ่ายจะเปลี่ยนไป มีการนำ Co-payment มาใช้ตั้งแต่ปีแรกของการทำประกันสุขภาพ ถ...
22/10/2026

หลังจากวันที่ 30 พฤศจิกายน ประกันสุขภาพแบบเหมาจ่ายจะเปลี่ยนไป มีการนำ Co-payment มาใช้ตั้งแต่ปีแรกของการทำประกันสุขภาพ

ถ้าใครไม่อยากโดน Co-payment จำเป็นจะต้องเลือกโรงพยาบาลที่เป็น Smart Network กับเอไอเอ และเบี้ยประกันสุขภาพตัวใหม่จะมีการปรับเบี้ยขึ้นกว่าตัวเก่าประมาณ 5% ค่ะ 

ใครไม่อยากเจอเงื่อนไขนี้แนะนำให้ทำประกันสุขภาพก่อนวันที่ 30 พฤศจิกายนนะคะ 

การมีประกันสุขภาพที่เร็วจะเป็นผลประโยชน์ที่ดีที่สุดสำหรับลูกค้าค่ะ และประกันสุขภาพจะช่วยควบคุมเงินเฟ้อค่ารักษาพยาบาลได้ค่ะ 

#ประกันสุขภาพแบบเหมาจ่ายเอไอเอ #วางแผนการเงิน #ประกันสุขภาพเอไอเอ

ประกันสุขภาพเหมาจ่ายโค้งสุดท้ายก่อนปิดการขายวันที่ 30 พฤศจิกายนนี้ ครบ จบ ในแผนเดียว ประกันสุขภาพ + ประกันโรคร้ายแรง 🫶...
21/10/2026

ประกันสุขภาพเหมาจ่ายโค้งสุดท้ายก่อนปิดการขายวันที่ 30 พฤศจิกายนนี้ 

ครบ จบ ในแผนเดียว ประกันสุขภาพ + ประกันโรคร้ายแรง 🫶🏻💕 

🌟 เจ็บป่วยไม่กังวลค่ารักษา เพราะแผนประกันสุขภาพเหมาจ่ายครอบคลุมค่ารักษามากกว่า 80 - 100%

🌟 หากป่วยเป็นโรคร้ายแรงมีเงินก้อนไว้ดูแลค่าใช้จ่ายเพิ่มเติม ที่นอกเหนือจากค่ารักษาโรงพยาบาล 

🌟 ถึงเจ็บหนักป่วยนานก็ไม่กังวล เพราะมีทั้งค่ารักษา และเงินก้อนกรณีเป็นโรคร้ายแรง

✨👉🏻 พร้อมทั้งมีสิทธิพิเศษ ส่วนลดค่าเบี้ยประกันปีแรก 5% สำหรับสมาชิก Vitality 
และสิทธิพิเศษเพิ่มเติมมากมาย

💌 อยากรู้ว่าแผนไหนเหมาะกับตัวเอง?
ทักมาปรึกษาได้เลยค่ะ ยินดีช่วยวางแผนให้เหมาะกับงบประมาณ และความต้องการของแต่ละคน 💕

👩🏻‍💼 มินท์มันตา (แอม)
📞 092-269-7922
💚 LINE ID: minmunta

#ประกันสุขภาพ #ประกันโรคร้ายแรง #วางแผนสุขภาพ #วางแผนการเงิน #ตัวแทนประกันชีวิต


ใกล้สิ้นปีแล้ว อย่าลืมวางแผนลดหย่อนภาษีกันนะคะ 🫶🏻
21/10/2026

ใกล้สิ้นปีแล้ว อย่าลืมวางแผนลดหย่อนภาษีกันนะคะ 🫶🏻

ปิดการขายจริง ประกันสุขภาพแผนที่ดีที่สุดของเอไอเอ ประกันเหมาจ่ายที่แอมคิดว่าตอบโจทย์ค่ารักษาในปัจจุบันที่สุดแล้ว ใครยังไ...
09/10/2026

ปิดการขายจริง ประกันสุขภาพแผนที่ดีที่สุดของเอไอเอ ประกันเหมาจ่ายที่แอมคิดว่าตอบโจทย์ค่ารักษาในปัจจุบันที่สุดแล้ว

ใครยังไม่มี ไม่ควรลังเลแล้วนะคะ ทำได้ทำเถอะค่ะ 🫶🏻

#ประกันสุขภาพเหมาจ่าย
#ประกันสุขภาพAIAเหมาจ่าย

ส่งความห่วงใยให้กับลูกค้าทุกคน ที่กำลังประสบภัยน้ำท่วมค่ะ 💕🫶🏻ขอให้ลูกค้าทุกคน และครอบครัว ปลอดภัย แข็งแรง และผ่านวิกฤตคร...
28/09/2026

ส่งความห่วงใยให้กับลูกค้าทุกคน ที่กำลังประสบภัยน้ำท่วมค่ะ 💕🫶🏻

ขอให้ลูกค้าทุกคน และครอบครัว ปลอดภัย แข็งแรง และผ่านวิกฤตครั้งนี้ไปด้วยกันนะคะ 🤗

“ในวันที่ลูกค้าประสบภัย…เราจะไม่ทิ้งกัน ❤️ ขอให้ทุกท่านปลอดภัย และผ่านน้ำท่วมครั้งนี้ไปด้วยกันค่ะ” 🙏🏻🌧️


#ประกันชีวิต
#ประกันสุขภาพเหมาจ่าย
#ประกันโรคร้ายแรง

“ประกันไม่ได้จบแค่วันที่ลูกค้าชำระเบี้ย…แต่คือการดูแลกันในวันที่ลูกค้าต้องการเราที่สุด 🤍”วันนี้ลูกค้าของแอมเข้ารับการรัก...
15/09/2026

“ประกันไม่ได้จบแค่วันที่ลูกค้าชำระเบี้ย…
แต่คือการดูแลกันในวันที่ลูกค้าต้องการเราที่สุด 🤍”

วันนี้ลูกค้าของแอมเข้ารับการรักษาที่โรงพยาบาล
นอกจากช่วยประสานงาน และดูแลเรื่องสิทธิผลประโยชน์แล้ว
เรายังใช้สิทธิ์ MDRT เพื่อช่วยเรื่องส่วนลดค่าห้องพัก และส่งของเยี่ยมไข้เล็ก ๆ น้อย ๆ ไปให้กำลังใจ 💐
พอเคลมอนุมัติแอมก็รีบแจ้งลูกค้าเลยทันที

เพราะสำหรับแอม
การเป็นตัวแทนที่ดี ไม่ใช่แค่ขายประกันให้ได้
แต่คือการเป็นคนที่ลูกค้านึกถึงได้ในวันที่เกิดเรื่องไม่คาดคิด

ดูแลตั้งแต่วันที่ยังแข็งแรง
จนถึงวันที่ต้องการคนคอยอยู่ข้าง ๆ 🤍

นี่คือ Service ที่แอมอยากมอบให้ลูกค้าทุกคนค่ะ

#บริการหลังการขาย #ดูแลลูกค้า #ประกันชีวิต #ตัวแทนประกันชีวิต

เมื่อคุณมีประกัน… 🏥✨โรงพยาบาลก็ไม่ใช่สถานที่ที่น่ากลัวอีกต่อไป 😂เจ็บป่วยก็รักษาเลือกโรงพยาบาลได้เลือกการรักษาที่เหมาะกับ...
10/09/2026

เมื่อคุณมีประกัน… 🏥✨
โรงพยาบาลก็ไม่ใช่สถานที่ที่น่ากลัวอีกต่อไป 😂

เจ็บป่วยก็รักษา
เลือกโรงพยาบาลได้
เลือกการรักษาที่เหมาะกับตัวเองได้
และที่สำคัญ… ไม่ต้องลุ้นว่าค่ารักษาจะมาจากไหน 💸

เพราะวันที่สุขภาพยังดี
เราอาจรู้สึกว่า “ยังไม่จำเป็นต้องมี”

แต่วันที่ต้องใช้จริง ๆ
จะรู้ว่า การมีประกันที่ดีไว้ก่อน สำคัญแค่ไหน

ประกันไม่ได้ทำให้เราไม่เจ็บป่วย
แต่ช่วยให้วันที่เจ็บป่วย… เรามีทางเลือกมากขึ้น ❤️

ใครยังไม่มีประกัน หรือมีอยู่แล้วแต่ไม่แน่ใจว่า
“ถ้าเข้าโรงพยาบาลจริง ๆ เราเบิกอะไรได้บ้าง?”
ทักมาคุยกับแอมได้เลยนะคะ 😊

#ประกันสุขภาพ
#ประกันชีวิต
#ประกันเหมาจ่าย
#ประกันเอไอเอเหมาจ่าย

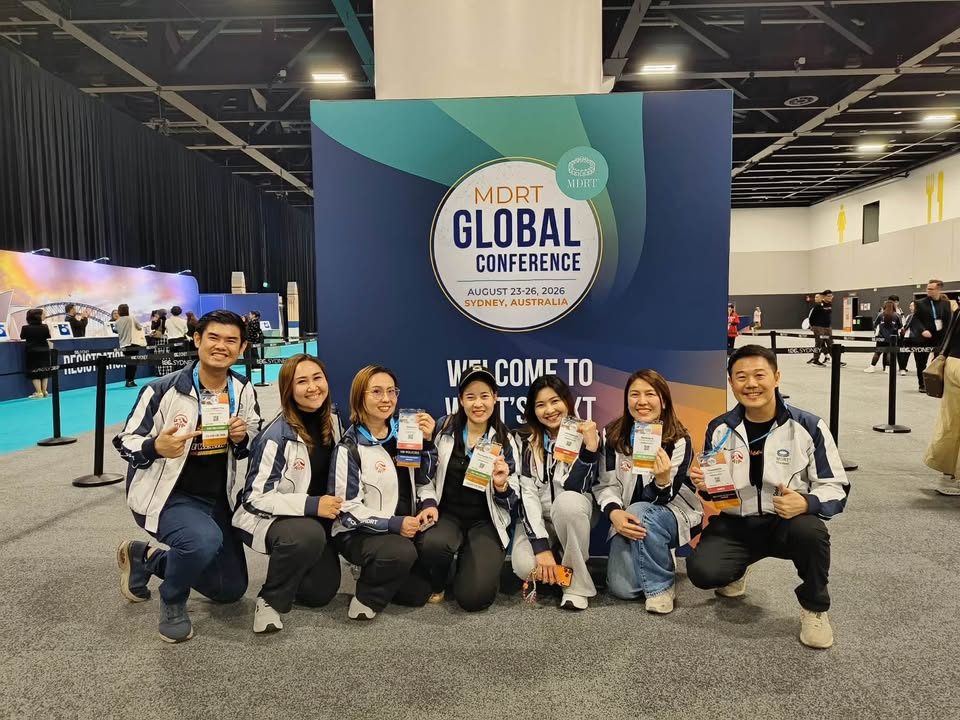
ความรู้ของตัวแทน คือกำไรของลูกค้า…💕วันนี้แอมมาเข้าร่วมการประชุม MDRT Global 2026 ที่ประเทศซิดนีย์ค่ะ เป็นการประชุมที่ยก...
22/08/2026

ความรู้ของตัวแทน คือกำไรของลูกค้า…💕

วันนี้แอมมาเข้าร่วมการประชุม MDRT Global 2026 ที่ประเทศซิดนีย์ค่ะ เป็นการประชุมที่ยกระดับการเป็นตัวแทน และที่ปรึกษาทางการเงินให้มีความเป็นมืออาชีพมากขึ้น 

ซึ่งการประชุมครั้งนี้มีตัวแทนประกันชีวิตจากทั่วโลกมาร่วมประชุม ทำให้แอมได้เห็นมุมมองการทำงานที่หลากหลายของเพื่อนร่วมอาชีพในหลายๆ ชาติ หลายๆ บริษัท ขอบคุณลูกค้าที่สนับสนุน ขอบคุณโอกาสที่เข้ามาในชีวิต 💕

ในช่วงมาประชุมอาจจะตอบข้อความลูกค้าช้าไปบ้าง แต่จะพยายามติดต่อกลับให้เร็วที่สุดค่ะ ขอบคุณลูกค้าทุกท่านที่เข้าใจนะคะ 🤗 


#ตัวแทนประกันชีวิต

วันนี้ไม่ได้มาทำเรื่อง “ขายประกัน”แต่มาทำหน้าที่ของตัวแทนให้กับลูกค้าท่านหนึ่ง…ที่แอมมีโอกาสได้ดูแล 🤍วันนี้เป็นวันที่ต้อ...
17/08/2026

วันนี้ไม่ได้มาทำเรื่อง “ขายประกัน”
แต่มาทำหน้าที่ของตัวแทนให้กับลูกค้าท่านหนึ่ง…ที่แอมมีโอกาสได้ดูแล 🤍

วันนี้เป็นวันที่ต้องมาดำเนินการเรื่องสินไหมมรณกรรมให้กับลูกค้าที่จากไป
แม้จะเป็นวันที่ใจหาย แต่ก็ทำให้แอมได้เห็นอีกครั้งว่า…

ประกันชีวิตไม่ได้มีความหมายแค่วันที่เรายังอยู่
แต่ยังเป็นความรัก และความรับผิดชอบที่เราทิ้งไว้ให้คนข้างหลัง

ขอบคุณที่ครั้งหนึ่งเคยไว้วางใจให้แอมดูแลนะคะ
และแอมจะทำหน้าที่ของตัวแทนให้ดีที่สุด จนถึงวันที่ครอบครัวของลูกค้าจะได้รับในสิ่งที่ควรได้รับ 🤍

Amp AIA 💕

#ตัวแทนประกันชีวิต #ดูแลกันจนถึงวันสุดท้าย #ประกันชีวิต #ความไว้วางใจ

ทุนประกันไม่ใช่แค่เรื่องของการส่งต่อมรดกแบบไม่เสียภาษี แต่มันคือการ Double Assets ด้วยค่ะ 💕
16/08/2026

ทุนประกันไม่ใช่แค่เรื่องของการส่งต่อมรดกแบบไม่เสียภาษี แต่มันคือการ Double Assets ด้วยค่ะ 💕

คนรวยใช้ “ประกันชีวิต” วางแผน “มรดก” อย่างไร? ให้ไม่เสียภาษีมรดกเลย หรือเสียน้อยลง
Benjamin Franklin เคยกล่าวไว้ว่า “ในโลกนี้ไม่มีอะไรแน่นอน เว้นเสียแต่ความตายและภาษี”
จริงอยู่ว่าทั้ง 2 เรื่องนี้หลีกเลี่ยงไม่ได้ แต่เราสามารถ “บริหารจัดการ” มันได้ โดยเฉพาะเรื่อง “ภาษีมรดก” ที่เกิดขึ้นหลังจากความตาย ที่แม้จะจัดเก็บจากทรัพย์สินมูลค่า 100 ล้านบาทขึ้นไป ในอัตราเริ่มต้น 5% แต่ลองคิดดูว่า 5% ของเงินก้อนโต ก็คิดเป็นเงินจำนวนไม่น้อยเลย
วันนี้ The Money Trends จะพาไปเจาะวิธีที่ “คนรวย” นิยมใช้เป็นทางเลือกหนึ่ง นั่นก็คือ “ประกันชีวิต” เข้ามาช่วยบริหารภาษี เพื่อส่งต่อทรัพย์สินให้ลูกหลาน โดยเน้นไปที่การจ่ายภาษีให้น้อยที่สุด หรืออาจไม่ต้องเสียเลยสักบาทเดียว
[ มรดกเท่าไหร่ ถึงต้องเริ่มเสียภาษี? ]
จริงๆ แล้วภาษีมรดกไม่ได้เก็บทันทีตั้งแต่บาทแรก แต่จะคิดเฉพาะส่วนที่เกิน 100 ล้านบาทขึ้นไป และหน้าที่การจ่ายภาษีจะตกเป็นของ “ทายาทผู้รับมรดก” โดยแบ่งอัตราภาษีตามความสัมพันธ์ ดังนี้
เสียภาษี 5% : สำหรับทายาทสายเลือดตรง เช่น พ่อ-แม่, ลูก หรือหลาน
เสียภาษี 10% : สำหรับทายาทกลุ่มอื่น เช่น พี่น้อง, ลุง ป้า น้า อา หรือคนนอก
ตัวอย่าง คุณพ่อมอบมรดกเป็นที่ดินและเงินฝากรวม 150 ล้านบาท ให้ลูก
100 ล้านบาทแรก ได้รับยกเว้นภาษี
ส่วนที่เกินมา 50 ล้านบาท นำมาคิดภาษี 5%
ผลลัพธ์ คือ ทายาทต้องเตรียมเงินสดไปจ่ายภาษีมรดกสูงถึง 2.5 ล้านบาท
[ ทางเลือกในการรับมือกับ “ภาษีมรดก” ]
ต้องบอกว่า การบริหารจัดการภาษีมรดกนั้น ทำได้หลายวิธี เช่น
1. ทยอยยกทรัพย์สินให้ตั้งแต่ตอนยังมีชีวิต

วิธีนี้นับเป็นการให้โดยเสน่หา ซึ่งจะยกเว้นภาษี กรณีมอบให้ลูกไม่เกิน 20 ล้านบาทต่อปี แต่ข้อเสีย คือ เจ้าของมรดกจะสูญเสียสิทธิ์ในการควบคุมทรัพย์สินชิ้นนั้นในทางกฏหมายไปทันที
2. แปลงเป็นทรัพย์สินที่ไม่ต้องจดทะเบียน

เช่น เงินสด, ทองคำแท่ง, เพชร หรือของสะสมโบราณ ทรัพย์สินเหล่านี้ไม่มีเอกสารสิทธิ์ทางราชการจึงไม่เข้าเกณฑ์เสียภาษีมรดกตามกฏหมาย แต่ข้อเสียคือ อาจไม่สร้างดอกผล มีปัญหาเรื่องสภาพคล่อง และเสี่ยงต่อการสูญหายหรือถูกโจรกรรม
3. ส่งต่อผ่าน “ประกันชีวิต”

เป็นวิธีที่นักธุรกิจและคนรวยนิยม เพราะมีความชัดเจนในการส่งต่อมรดกได้ตามที่คาดหวัง และยังคงอำนาจในการควบคุมการส่งมอบทรัพย์สินได้ค่อนข้างแน่นอน
[ 2 วิธีในการใช้ “ประกันชีวิต” บริหารภาษีมรดก ]

1. ตั้งใจ "ไม่เสียภาษีมรดกเลยสักบาท”
วิธีนี้เหมาะกับคนที่ต้องการส่งต่อเงินสดก้อนโตให้ลูกหลานแบบเต็มๆ เพราะตามกฎหมายแพ่งและพาณิชย์ “เงินค่าสินไหมทดแทนจากประกันชีวิต” ไม่ถือเป็นมรดก เพราะเป็นเงินที่เกิดขึ้นหลังจาก เจ้าของกรมธรรม์เสียชีวิตแล้ว และมีการระบุตัวผู้รับประโยชน์ไว้อย่างชัดเจน เงินก้อนนี้จึง ได้รับการยกเว้นภาษีมรดก 100%

ตัวอย่าง สมมติมีเงินฝากในธนาคาร 150 ล้านบาท หากปล่อยทิ้งไว้เฉยๆ ส่วนที่เกิน 100 ล้านบาทแรก (คือ 50 ล้านบาท) จะต้องถูกนำไปคิดภาษีมรดก และลูกต้องหาเงินสดมาจ่ายภาษีถึง 2.5 ล้านบาท
สิ่งที่คนรวยนิยมทำ คือการย้ายเงินส่วนเกิน 100 ล้านบาทนี้ ไปเก็บไว้ในรูปแบบ “ประกันชีวิต” แทน ซึ่งเลือกบริหารได้ 2 ทางหลักๆ ตามความต้องการ
1.1 ตั้งเป้าทุนประกัน 50 ล้านบาท (เน้นประหยัดเงิน)
วิธีนี้ไม่จำเป็นต้องจ่ายเบี้ยประกันเต็ม 50 ล้านบาท แต่อาจจ่ายจริงเพียงประมาณ 30–50% ของทุนประกันเท่านั้น (เช่น จ่ายเบี้ยรวมราวๆ 15–25 ล้านบาท) ผลคือ ทายาทได้รับเงินสด 50 ล้านบาทเต็มๆ แบบปลอดภาษี แถมเรายังมี “เงินส่วนต่างที่เหลือ” เอาไปวางแผนการเงินหรือลงทุนต่อในด้านอื่นๆ ได้อีก
1.2 ตั้งใจใส่เงินเต็ม 50 ล้านบาททำประกัน (เน้นต่อยอดมรดกให้โตขึ้น)
หากเลือกนำเงินส่วนเกินทั้ง 50 ล้านบาทมาใส่ในประกันทั้งหมด ผลลัพธ์ที่ได้คือ “ทุนประกันจะสูงกว่า 50 ล้านบาทแน่นอน” (เพราะเบี้ยประกันมักคิดเป็นแค่ 30–50% ของทุน) เท่ากับว่าเราสามารถขยายกองมรดกส่วนเกินจาก 50 ล้านบาท ให้กลายเป็น 100 ล้านบาทหรือมากกว่านั้น ส่งต่อให้ลูกหลานได้แบบเต็มเม็ดเต็มหน่วย โดยไม่ต้องเสียภาษีมรดกเลยแม้แต่บาทเดียว
จุดเด่นเพิ่มเติม ของวิธีนี้ คือ ทายาทจะได้รับเงินสดก้อนนี้เร็วมาก ปกติราวๆ 15–30 วัน โดยไม่ต้องรอตั้งผู้จัดการมรดก ไม่ต้องรอคำสั่งศาล และไม่เสี่ยงต่อการโดนทายาทคนอื่นฟ้องร้องแย่งชิง เพราะระบุชื่อไว้ชัดเจนตั้งแต่แรก
2. “ยอมเสียภาษี แต่จ่ายจริงน้อยลง”
ในความเป็นจริง ทรัพย์สินของมรดกส่วนใหญ่มักไม่ได้อยู่ในรูปเงินฝากอย่างเดียว แต่เป็น อสังหาริมทรัพย์ ที่ดิน หุ้น ซึ่งเป็นทรัพย์สินที่หลีกเลี่ยงภาษีได้ยาก และ "เปลี่ยนเป็นเงินสดมาจ่ายภาษีได้ยากเช่นกัน"
หากวันหนึ่งทายาทได้รับมรดกที่ดินมูลค่ามหาศาล แต่ไม่มีเงินสดในมือไปจ่ายภาษีหลักล้าน สิ่งที่มักจะเกิดขึ้นคือ ต้อง “จำใจขายที่ดินหรือหุ้นในราคาถูกกว่าตลาด” เพียงเพื่อเร่งหาเงินสดไปจ่ายภาษีให้ทันกำหนด
คนรวยจึงใช้ประกันชีวิตเป็นเครื่องมือ “สร้างเงินสดสำรองไว้จ่ายภาษี” แทน
ตัวอย่าง เจ้ามรดกมีที่ดินและหุ้นรวม 200 ล้านบาท ตั้งใจจะยกให้ลูก (เสียภาษี 5%)
ส่วนที่เกิน 100 ล้านบาท = 100 ล้านบาท
ภาษีมรดกที่ต้องจ่าย = 5 ล้านบาท
การแก้ปัญหา คือ เจ้ามรดกทำประกันชีวิตทุน 5 ล้านบาท ไว้ล่วงหน้า โดยระบุชื่อหลานเป็นผู้รับประโยชน์ สมมติว่าจ่ายเบี้ยประกันรวมตลอดสัญญาไปทั้งหมด 2.5 ล้านบาท
ผลลัพธ์ คือ เมื่อเจ้ามรดกเสียชีวิต หลานจะได้รับเงินสด 5 ล้านบาท จากประกันทันทีแบบปลอดภาษี แล้วนำเงินก้อนนี้ไปจ่ายภาษีมรดกเพื่อรับมอบที่ดินและหุ้น 200 ล้านบาทได้ทันที โดยไม่ต้องขายทรัพย์สินกิน และเท่ากับว่า ต้นทุนค่าภาษีจริงที่ครอบครัวจ่ายไป มีเพียงแค่ราคาเบี้ยประกันเท่านั้น
สุดท้ายแล้ว ไม่ว่ามรดกของเราจะมีมูลค่าหลักสิบล้านหรือหลักร้อยล้าน การเริ่มต้นวางแผนตั้งแต่วันที่เรายังมีสุขภาพแข็งแรง คือสิ่งสำคัญที่สุดครับ เพราะนอกจากจะเป็นหัวใจในการส่งต่อทรัพย์สินที่เราเพียรสร้างมาทั้งชีวิต ให้ถึงมือคนที่เรารักได้อย่างเต็มเม็ดเต็มหน่วย ปลอดภัย และไร้ข้อขัดแย้งแล้ว…ที่สำคัญที่สุด มันยังสร้างความสุขสงบในใจได้ เพราะรู้ว่าในวันที่เราไม่อยู่ ทุกอย่างที่เราตั้งใจไว้ จะถูกจัดการอย่างเรียบร้อยที่สุด
#ประกันชีวิต #มรดก #วางแผนมรดก #ภาษีมรดก

ที่อยู่

Amigo Tower
Bangkok
10500

เว็บไซต์

แจ้งเตือน

เป็นคนแรกที่รู้ข่าว: เราจะส่งอีเมลแจ้งเมื่อ วางแผนการเงิน ประกันชีวิต by Amp โพสต์ข่าวสารและโปรโมชั่น อีเมลของคุณจะไม่ถูกนำไปใช้เพื่อวัตถุประสงค์อื่น และคุณสามารถยกเลิกการรับข่าวสารได้ทุกเมื่อ

ทางลัด

แชร์

บริษัทเงินทุนใกล้เคียง